전환가액 조정 후 전환가능 주식수 계산, 남은 원금을 최종 전환가액으로 나눠요
전환가액 조정 후 전환가능 주식수 계산은 해당 회차의 미전환사채 잔액을 조정 후 전환가액으로 나누면 돼요. 소수점 이하를 버린다고 명시한 공시에서는 16억7천만원 ÷ 16,144원으로 계산해 103,444주가 나오며, 현재 주가가 아니라 공시에 적힌 최종 전환가액을 넣어야 해요.
전환가액 조정 공시를 읽을 때마다 필요한 계산이며, 과거 공시의 수량을 현재 남은 물량으로 오해하지 않도록 기준일을 함께 확인한다.
여기서 잔액은 아직 주식으로 바꾸지 않고 남아 있는 사채 원금이에요. 아래 숫자는 각 공시 당시의 사례로, 지금 남은 물량이나 개인 계좌에 들어올 주식수를 확정한 값은 아니에요.
16억7천만원은 어떻게 103,444주가 되나요?
원금을 원 단위로 맞춘 뒤 최종 전환가액으로 나누고, 공시에 적힌 소수점 처리 기준을 적용하면 돼요. 2026년 2월 KIND 제8회차 공시는 이 방식과 주식수의 소수점 이하 버림을 명시하고 있어요.
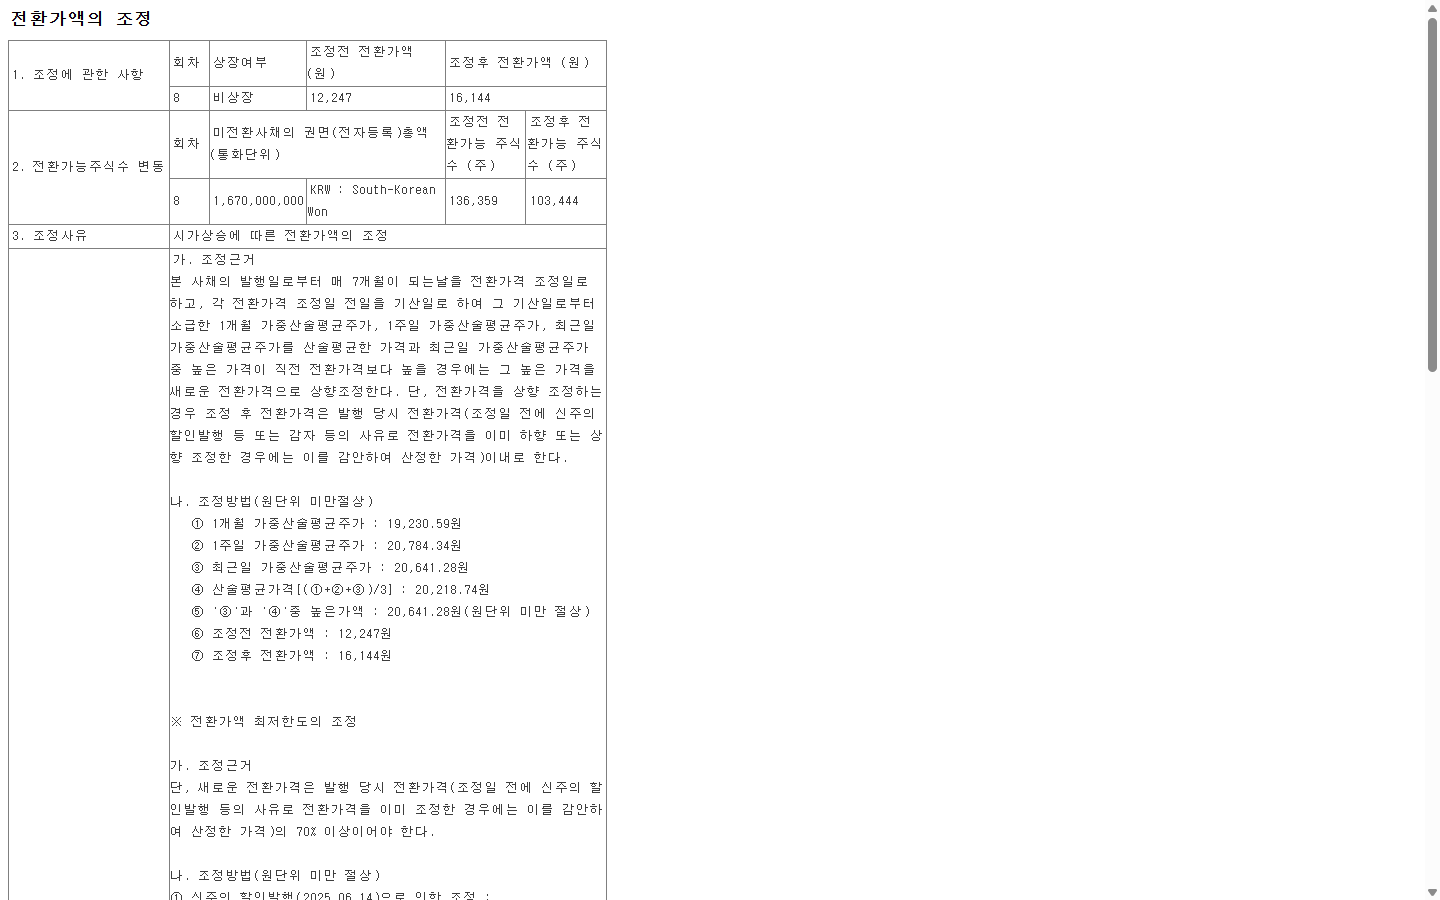
화면 캡처: https://kind.krx.co.kr/external/2026/02/19/001028/20260219001308/70108.htm
- 공시의 ‘미전환사채의 권면(전자등록)총액’을 찾으세요. 이 사례는 16억7천만원, 원으로 쓰면 1,670,000,000원이에요.
- 같은 회차의 ‘조정후 전환가액’을 찾으세요. 이 사례는 한 주당 16,144원이에요.
- 1,670,000,000 ÷ 16,144 = 103,444.003964…로 계산해요.
- 이 공시의 기준대로 소수점 이하를 버리면 103,444주예요. ‘조정후 전환가능 주식수’와 같은지 대조하면 끝나요.
거꾸로 곱해도 확인할 수 있어요. 103,444주 × 16,144원은 1,669,999,936원으로, 원금과의 차이는 64원이에요. 한 주를 더 계산할 만큼 남지 않았으니 정수 결과가 맞아요. 이 64원은 검산에서 나온 차이일 뿐, 개인에게 지급할 단주 정산금을 확인한 것은 아니에요.
이 사례의 조정가액 적용일은 2026년 2월 16일이에요. 입력값과 처리 기준은 KIND 제8회차 전환가액 조정 공시의 1번·2번·7번 항목에서 확인할 수 있어요.
현재 주가 대신 어떤 가격을 넣어야 하나요?
공시의 ‘조정후 전환가액’ 또는 ‘최종 전환가액’을 넣으세요. 중간 계산에 나온 기준주가에는 아직 계약상 한도나 주식병합이 반영되지 않았을 수 있어요.
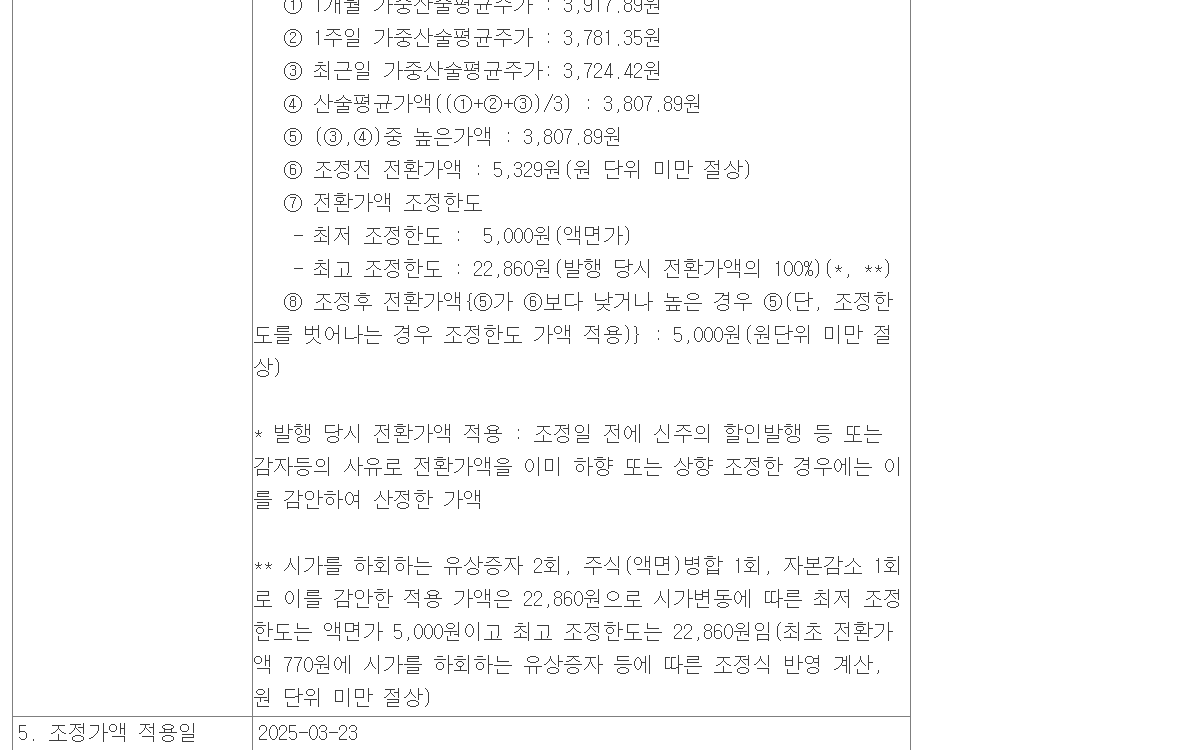
화면 캡처: https://kind.krx.co.kr/external/2025/03/24/000851/20250324002643/70108.htm
2025년 3월 제20회차 사례를 보면 산출 기준주가는 3,807.89원이지만 최저 조정한도가 5,000원이에요. 실제 적용 가격도 5,000원이므로 계산은 120억원 ÷ 5,000원 = 2,400,000주가 돼요. 3,807.89원으로 나누면 공시가 적용하지 않은 가격을 쓰게 되는 셈이에요. KIND 제20회차 공시의 조정방법에 두 가격이 구분돼 있어요.
최저한도가 항상 5,000원인 것은 아니에요. 뒤에서 볼 제5회차 공시는 발행 당시 전환가격의 70%에 해당하는 한도를 적용했어요. 다른 회사나 다른 회차의 한도를 그대로 가져오지 말고 해당 공시의 최종 가격을 쓰는 편이 정확해요.
주식병합이 있었다면 중간 가격에서 멈추지 마세요
2026년 5월 제26회차 공시는 시가하락을 반영한 1,489원에 10대 1 주식병합을 반영해 최종 전환가액을 14,890원으로 정했어요. 잔액 100억원을 14,890원으로 나눈 뒤 소수점 이하를 버리면 공시 수치인 671,591주가 나와요.
이미 병합을 반영한 14,890원으로 계산했다면 결과를 다시 10으로 나누면 안 돼요. 이 사례는 KIND 제26회차 공시의 주식병합비율 반영 후 전환가액을 기준으로 검산한 것이에요. 중간 주가 항목의 0원 표시와 평균 산식의 배경까지 일반화한 계산법은 아니에요.
전환가액이 내려가면 주식수는 얼마나 늘어나나요?
남은 원금이 같다면 전환가액이 내려갈수록 전환가능 주식수는 늘어요. 같은 돈을 더 낮은 한 주당 가격으로 나누기 때문이에요. 비교할 때는 잔액이 같은지부터 맞춰야 해요.
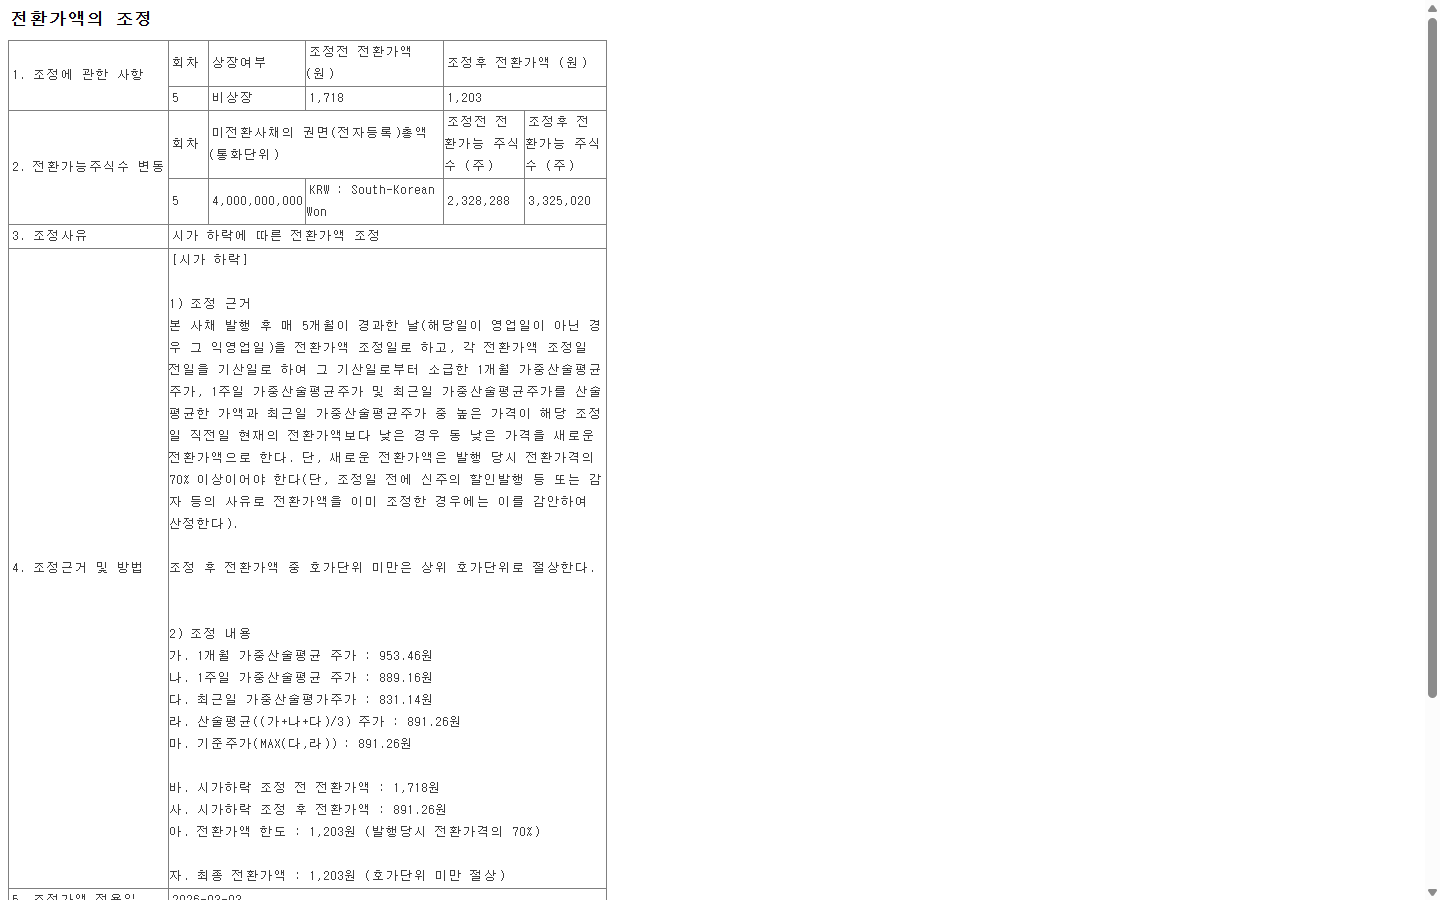
화면 캡처: https://kind.krx.co.kr/external/2026/03/03/000784/20260303000803/70108.htm
2026년 3월 3일 적용된 제5회차 공시는 잔액 40억원을 기준으로 다음과 같이 바뀌었어요.
- 조정 전: 4,000,000,000원 ÷ 1,718원 = 2,328,288.707…주. 공시 수치는 2,328,288주예요.
- 조정 후: 4,000,000,000원 ÷ 1,203원 = 3,325,020.781…주. 공시 수치는 3,325,020주예요.
- 두 공시 수치의 차이: 3,325,020주 − 2,328,288주 = 996,732주예요.
이 사례도 산출 기준주가 891.26원을 바로 쓰지 않았어요. 해당 회차의 최저한도를 반영한 최종 전환가액은 1,203원이었어요. 입력값은 KIND 제5회차 전환가액 조정 공시에 나와 있어요.
996,732주는 전환 조건이 바뀌면서 늘어난 전환가능 수량의 차이예요. 그만큼의 신주가 이미 발행됐다는 의미는 아니에요. 실제 행사 공시가 나왔다면 전환청구 공시에서 이번에 늘어나는 주식수 읽는 법으로 이어서 확인하세요.
계산기 숫자와 공시가 다르면 무엇부터 확인하나요?
먼저 원 단위와 회차를 맞추고 최종 가격을 넣었는지 보세요. 그다음 전환가액을 정할 때의 올림과 주식수를 구할 때의 버림을 나누어 확인하면 차이가 생긴 지점을 좁힐 수 있어요.
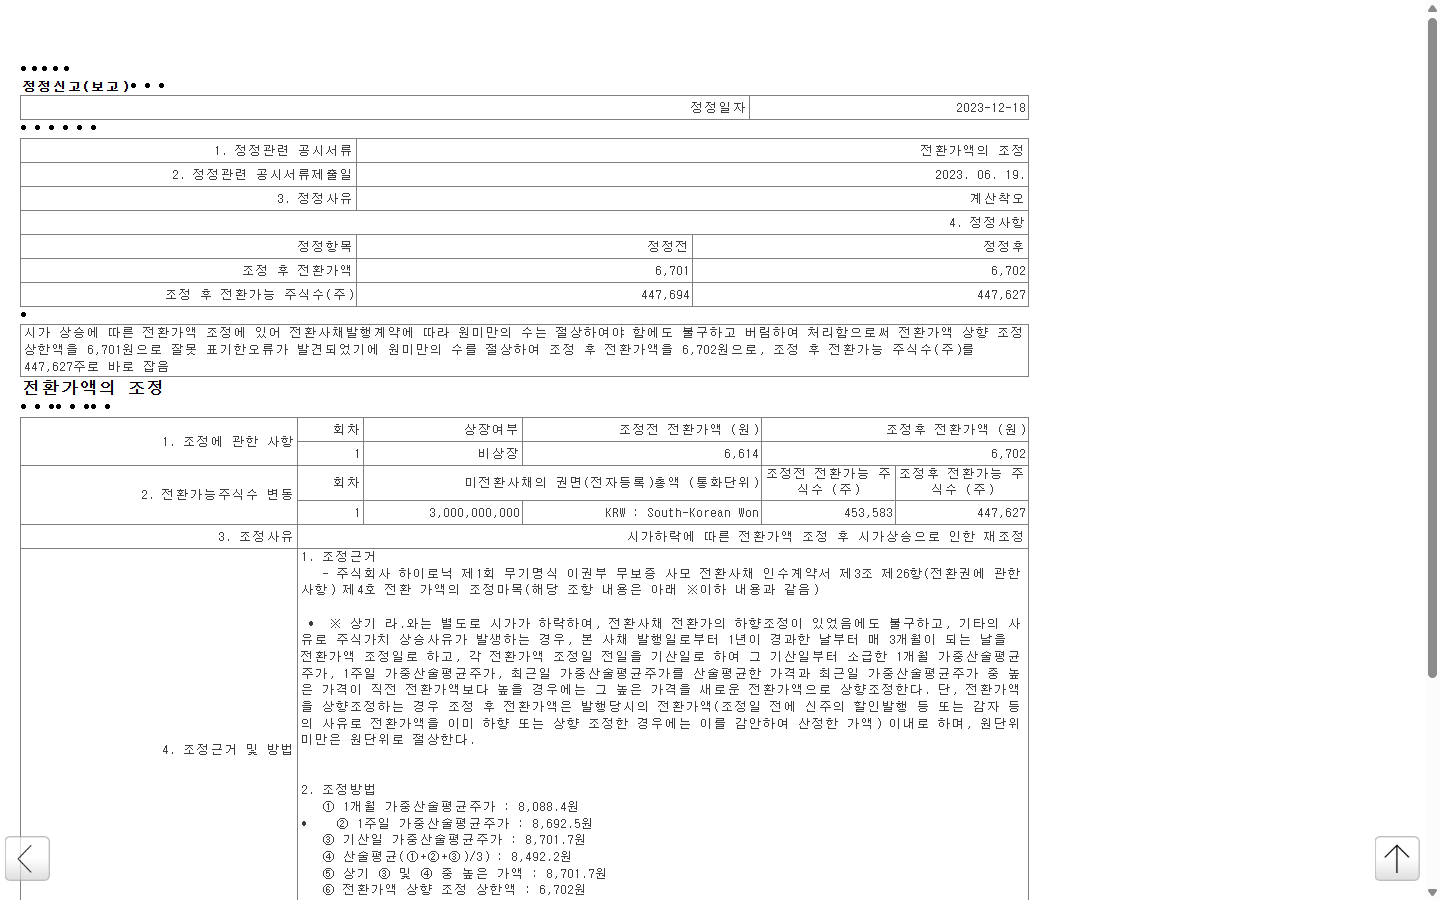
화면 캡처: https://invest.kiwoom.com/inv/disclosure_detail?code=02&date=2023.12.18&keyword=%ED%95%98%EC%9D%B4%EB%A1%9C%EB%8B%89&seq=00089271&stockCode=&tp=&type=02
실제 정정 사례도 있어요. 하이로닉은 2023년 12월 18일 정정공시에서 계약에 따라 전환가액의 원 미만을 올려야 했는데 버린 계산착오를 밝혔어요. 전환가액은 6,701원에서 6,702원으로, 전환가능 주식수는 447,694주에서 447,627주로 바뀌었어요. 키움증권 제공 하이로닉 정정공시에서 정정 전후를 확인할 수 있어요.
가격 차이가 1원이어도 잔액 전체를 나누면 결과가 달라져요. ‘소수점은 전부 버린다’고 기억하기보다 지금 계산하는 대상이 가격인지 주식수인지 구분해야 해요.
- 단위: 억원으로 적힌 잔액을 원으로 바꿨는지 확인하세요. 전환가액과 통화 단위도 같아야 해요.
- 회차: 제5회차 잔액에 제8회차 가격을 넣지 않았는지 대조하세요.
- 가격: 현재 주가나 중간 산출값 대신 최저·최고한도와 병합을 반영한 최종 값을 사용하세요.
- 정정 여부: 같은 공시를 고친 문서가 있다면 변경된 항목과 이유부터 읽으세요.
- 잔액 기준일: 과거 공시의 주식수를 검산하면서 이후 전환으로 줄어든 잔액을 섞지 않았는지 확인하세요.
여기까지 맞췄는데도 차이가 남으면 임의로 반올림해 공시 숫자에 끼워 맞추지 마세요. 회사명·회차·적용일과 자신이 사용한 잔액·가격·계산 결과를 적어 공시 담당자에게 산출 기준을 확인하면 돼요.
계산을 마친 뒤에는 어떤 결과를 확인해야 하나요?
공시 숫자를 재현하려는 목적이라면 같은 회차·같은 기준일의 결과가 일치하는지 확인하면 돼요. 지금 남은 전환가능 물량을 판단하려는 목적이라면 이후 공시까지 이어서 봐야 해요.
메모에는 회차, 조정가액 적용일, 미전환 잔액, 최종 전환가액, 계산한 주식수를 함께 남겨 두세요. 이후 전환청구나 상환이 있었는지 확인하고 회사의 만기 전 취득 공시가 있다면 소각인지 재매각 가능성이 남는지도 구분해야 해요. 취득했다는 사실만 보고 잔액을 임의로 없애면 현재 물량 계산이 어긋날 수 있어요.
실제 전환청구까지 진행된 경우에는 계산값과 상장 완료를 따로 확인해요. 다음 단계는 전환청구 신주의 상장 완료 확인 방법에서 이어갈 수 있어요.
개인이 청구할 수 있는 단위, 한 주 미만 금액의 정산, 수수료와 입고일은 이번 공시 비교만으로 확정할 수 없어요. 전환우선주도 이번 사채 원금 나눗셈의 적용 대상에서 제외해요.
확인한 기준
2026년 9월 20일 한국거래소 KIND 공시와 키움증권이 제공한 정정공시를 대조했어요. 잔액·전환가액·주식수·소수점 처리와 적용일을 확인했으며, 각 회사의 현재 잔액이나 개인 계좌의 실제 전환 결과를 확인한 것은 아니에요.
공식 출처
- KIND 제8회차 공시: 16억7천만원과 103,444주 산출 기준
- KIND 제5회차 공시: 잔액 40억원의 조정 전후 비교
- KIND 제20회차 공시: 최저한도 5,000원 적용 사례
- KIND 제26회차 공시: 주식병합을 반영한 최종 전환가액
- 키움증권 제공 하이로닉 공시: 원 미만 절상 오류 정정
아래 사례 공시를 열어 같은 회차의 잔액과 최종 가격을 한 쌍으로 찾아보세요. 두 값을 나눈 결과가 공시의 103,444주와 맞는지 확인하면 계산 순서를 익힐 수 있어요.


댓글
댓글 쓰기