전환사채 전환청구 공시 주식 수 얼마나 늘어나는지 보는 법, 왜 이번 행사분만 더할까?
전환사채 전환청구 공시 주식 수 얼마나 늘어나는지 보는 법은 ‘행사주식수 누계’와 기존 총수의 포함 범위를 확인하는 데서 시작해요. 기존 발행주식총수에 이번 행사분이 빠져 있다면 그 수량만 더하고, 주식 수 증가율은 기존 총수로, 기존 주주의 상대적인 지분 희석률은 전환 후 총수로 나눠 계산해요.
보유 종목의 전환청구 공시를 읽을 때마다 필요한 계산이다. 과거 사례의 수치를 현재 잔액으로 쓰지 않고 관심 종목의 최신 공시에 같은 순서를 적용한다.
아우딘퓨쳐스의 2026년 5월 18일 공시에서는 이번 행사 206,440주를 더해 19,230,063주로 계산할 수 있어요. 해당 공시의 기존 총수에 이번 물량이 포함되지 않았다는 조건을 적용한 값이에요. 아래 사례는 당시 공시를 읽는 연습이며 오늘의 총주식수나 잔액을 나타내지는 않아요.
이번에 늘어나는 주식은 ‘행사주식수 누계’에서 찾아요
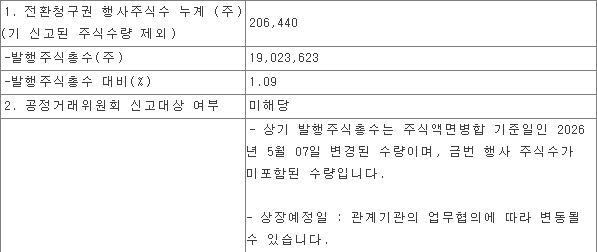
공시 맨 위의 행사주식수 누계가 이번 신고에서 다루는 수량이에요. 바로 아래 발행주식총수와 비교하되, ‘기타 투자판단에 참고할 사항’에서 이번 행사분의 포함 여부를 먼저 읽어야 해요.
화면 캡처: https://kind.krx.co.kr/external/2026/05/18/000817/20260518001112/70109.htm
전환사채는 정해진 조건에 따라 회사 주식으로 바꿀 수 있는 채권이에요. 전환청구 공시를 받았다면 처음 발행한 사채 금액 전체보다 이번에 실제로 전환을 청구한 내역부터 보는 편이 정확해요.
아우딘퓨쳐스의 2026년 5월 18일 전환청구권 행사 공시를 같은 순서로 읽어볼게요.
- 이번 행사주식수 누계: 206,440주
- 공시에 적힌 기존 발행주식총수: 19,023,623주
- 총수의 조건: 이번 행사 주식수가 포함되지 않음
- 이번 행사만 반영한 총수: 19,023,623주 + 206,440주 = 19,230,063주
청구금액은 500,000,000원, 전환가액은 주당 2,422원이에요. 나누면 약 206,440.96주가 나오지만 공시에 기재된 발행 주식수는 206,440주예요. 계산기 결과를 반올림해 206,441주로 바꾸지 말고 ‘발행한 주식수’에 적힌 수량을 사용하세요.
다른 공시에도 이 합산을 그대로 적용하면 안 돼요. 총수에 이미 들어간 물량을 다시 더하면 중복이 생기므로 포함 범위가 불분명할 때는 주석과 후속 공시부터 맞춰야 해요.
공시의 1.09%와 지분 희석률은 분모가 달라요
공시의 1.09%는 기존 주식 수에 비해 이번 물량이 얼마나 큰지 나타내요. 기존 주주가 보유주식수를 그대로 유지할 때 지분 비중이 상대적으로 얼마나 줄어드는지 계산하려면 늘어난 뒤 총수를 사용해요.
아우딘퓨쳐스의 같은 2026년 5월 18일 수치로 두 계산을 나누면 차이가 보여요. 다른 증자나 전환은 없고 이번 행사만 반영한다고 놓은 계산이에요.
- 주식 수 증가율: 206,440 ÷ 19,023,623 × 100 = 약 1.0852%. 소수점 둘째 자리까지 반올림하면 공시의 1.09%와 맞아요.
- 기존 주주의 상대적 지분 희석률: 206,440 ÷ 19,230,063 × 100 = 약 1.0735%. 같은 방식으로 반올림하면 약 1.07%예요.
계좌에 있는 내 주식 수가 그대로라도 회사 전체 주식 수가 늘면 내가 차지하는 비중은 작아져요. 이때 ‘지분이 얼마나 줄었나’는 전환 전 내 지분율에 비해 줄어든 비율을 말해요. 지분율에서 1.0735%포인트를 곧바로 빼는 계산은 아니에요.
계산 원리는 ‘1 − 기존 총수 ÷ 전환 후 총수’예요. 이를 정리하면 ‘이번 증가분 ÷ 전환 후 총수’가 됩니다. 주식 수의 변화로 계산한 비율을 주가 하락률이나 계좌 손실률로 읽지는 마세요.
일별 내역은 합치고, 남은 전환가능 물량은 따로 둬요
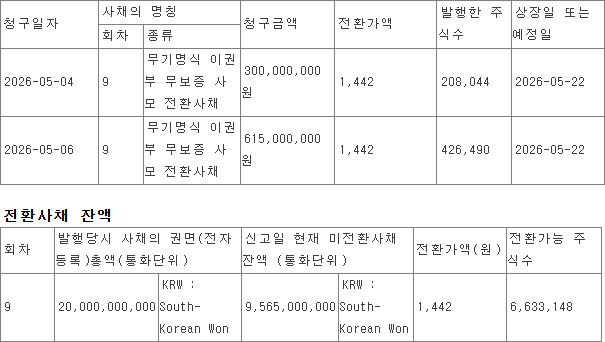
한 공시에 청구일이 여러 개라면 해당 신고 범위의 일별 발행 주식수를 합쳐 누계와 맞춰요. 아래쪽 ‘전환사채 잔액’의 전환가능 주식수는 아직 남은 잠재 물량이므로 이번 행사량과 구분해야 해요.
화면 캡처: https://kind.krx.co.kr/external/2026/05/06/000758/20260504000844/70109.htm
파인테크닉스의 2026년 5월 6일 공시에는 다음 두 내역이 있어요.
- 2026년 5월 4일 청구: 208,044주
- 2026년 5월 6일 청구: 426,490주
- 이번 신고 누계: 208,044주 + 426,490주 = 634,534주
이 누계에는 이미 신고한 주식수량이 제외돼요. 회사가 지금까지 전환한 모든 주식을 합친 값으로 읽으면 안 됩니다.
같은 공시의 잔액 표에는 전환가능 주식수 6,633,148주가 따로 적혀 있어요. 이 숫자는 2026년 5월 6일 공시에 기재된 잔여 잠재 물량이에요. 이번 행사 634,534주에 더해 전부 곧 상장될 주식이라고 해석할 수는 없어요.
여러 날짜의 공시를 모을 때도 과거 잔액과 새 잔액을 더하지 마세요. 같은 사채 회차의 잔액을 시점만 바꿔 다시 적은 것일 수 있어요. 회사명·회차·기준일을 맞추고 새 공시가 어떤 물량까지 반영했는지 확인해야 중복을 줄일 수 있어요.
상장 시점의 총수는 정정·추가상장 공시까지 이어 봐요
전환청구 공시만으로 신주가 이미 상장됐다고 판단할 수는 없어요. 청구일과 상장예정일을 구분한 뒤 후속 정정과 추가상장 공시에서 수량·상장일·추가상장 후 총수를 대조하세요.
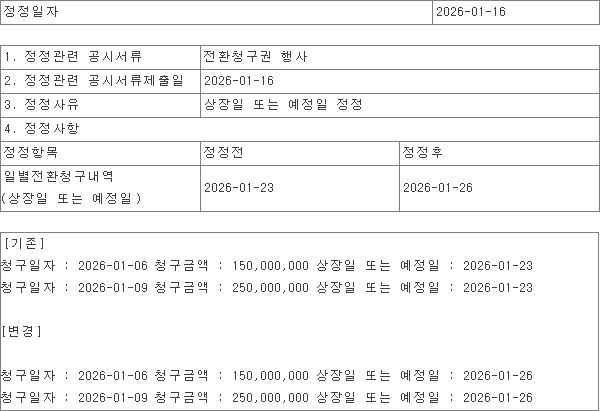
화면 캡처: https://kind.krx.co.kr/external/2026/01/16/000945/20260116002060/70109.htm
센서뷰의 2026년 1월 16일 정정공시는 일부 물량의 상장예정일을 1월 23일에서 1월 26일로 바꿨어요. 그 정정 자체가 상장 완료를 증명하는 것은 아니에요.
같은 문서의 일별 내역에는 전환가액 1,240원과 1,065원이 함께 나와요. 여러 날의 청구금액을 합친 다음 마지막 전환가액 하나로 나누면 원문의 주식수와 어긋날 수 있어요. 청구일별 적용 가액과 발행 주식수를 한 행씩 짝지어 읽어야 해요.
다른 증자가 겹치면 총수의 기준 날짜도 달라져요. 손오공의 2025년 7월 3일 추가상장 정정공시는 상장 순서를 반영해 총수를 고친 사례예요.
- 7월 2일 총수는 57,167,432주로 기재됐어요.
- 7월 3일 유상증자 6,459,948주를 반영하면 63,627,380주예요.
- 7월 4일 CB 전환 1,652,892주까지 반영한 총수는 65,280,272주로 정정됐어요.
이 숫자들은 2025년 당시 상장 순서를 설명해요. 현재 총수로 가져다 쓰면 안 됩니다. 관심 종목에서도 CB 전환분만 더했는데 추가상장 공시의 총수와 다르다면 같은 기간의 유상증자 등 다른 주식 수 변동부터 찾아보세요.
유상증자도 함께 진행 중이라면 유상증자 신주인수권과 청약·납입 순서를 이어 읽어보세요. 권리를 가진 상태와 신주가 생기는 절차를 구분할 수 있어요.
남은 물량은 전환가액·병합·상환 공시로 갱신해요
잔여 전환가능 주식수는 고정된 숫자가 아니에요. 전환가액이 바뀌거나 주식병합·사채 상환이 생기면 같은 회차의 최신 공시로 다시 읽어야 해요.
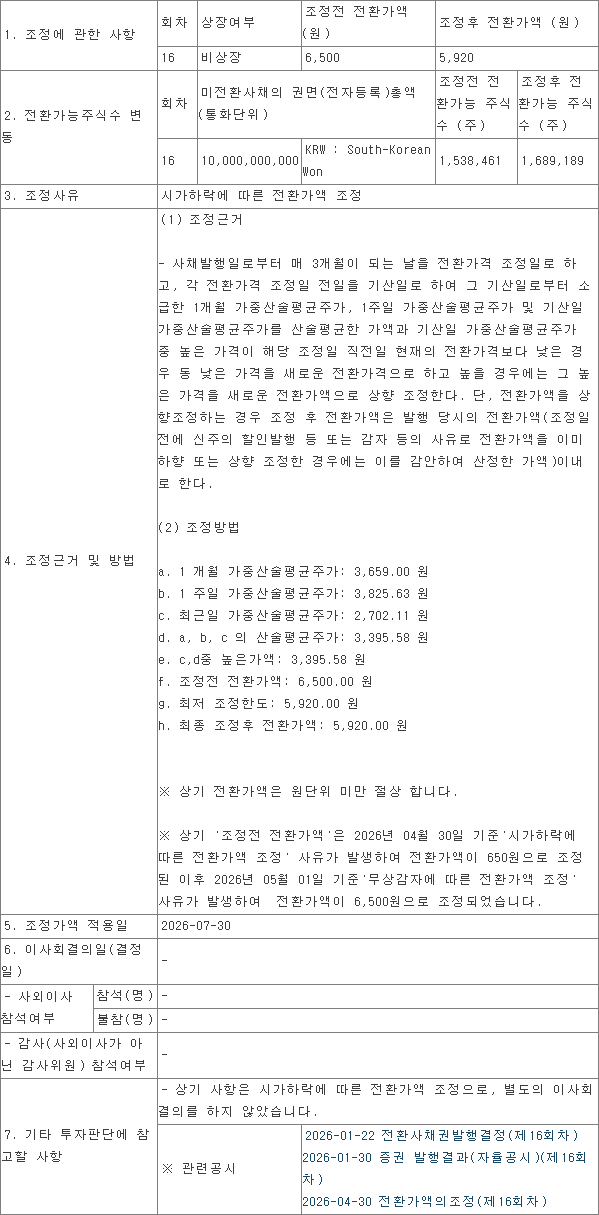
화면 캡처: https://kind.krx.co.kr/external/2026/07/30/000785/20260730000569/70108.htm
전환가액이 낮아지면 잠재 수량이 늘 수 있어요
휴림에이텍의 2026년 7월 30일 공시에서는 미전환사채 100억원의 전환가액이 6,500원에서 5,920원으로 낮아졌어요. 전환가능 주식수는 1,538,461주에서 1,689,189주로 바뀌었고, 차이는 150,728주예요.
같은 사채 금액을 더 낮은 주당 가격으로 바꾸면 받을 수 있는 주식이 많아지는 구조예요. 다만 여기서 늘어난 것은 전환할 수 있는 수량이에요. 그만큼 실제 신주가 발행됐다는 공시는 아니에요.
병합 전후는 기존 총수도 같은 기준으로 맞춰요
TS인베스트먼트의 2026년 6월 9일 공시에서는 보통주 2주를 1주로 병합하면서 전환가액이 1,305원에서 2,610원으로 바뀌었어요. 전환가능 주식수도 7,161,686주에서 3,580,843주로 변경됐어요.
잠재 주식 수가 절반이 됐다는 이유만으로 희석 부담도 절반이라고 계산하면 곤란해요. 비교할 기존 발행주식총수도 병합 후 기준인지 맞춰야 비율을 제대로 구할 수 있어요.
상환·소각된 사채까지 미래 신주로 세지 않아요
선익시스템의 2026년 6월 22일 만기전 사채 취득 공시에는 조기상환청구에 따른 사채 취득 후 해당 회차 잔액이 0원이며 전액 소각·등록 말소를 완료했다고 적혀 있어요.
이런 경우에는 옛 잔액 표의 물량을 계속 잠재 신주로 남겨 두면 안 돼요. 다만 해당 회차 잔액이 없어진 것이지 다른 회차의 사채나 이미 전환된 주식까지 없어졌다는 의미는 아니에요.
주식 수가 줄어드는 공시도 함께 나왔다면 자기주식 소각과 주가 영향을 따로 보는 기준에서 이어지는 질문을 확인할 수 있어요. 수량 변화와 주가 판단은 각각 근거를 갖춰야 해요.
확인한 기준과 공식 출처
2026년 9월 11일 한국거래소 KIND 공개 원문에서 행사량, 총수의 포함 범위, 일별 가액, 정정일정, 전환가능 물량을 대조했어요. 이 방법은 전환청구 공시를 처음 읽거나 계산이 맞지 않는 이유를 찾는 독자에게 맞아요. 회사별 현재 총수·잔액을 전부 조사한 결과나 매수·매도 판단은 아니에요.
- 아우딘퓨쳐스 2026-05-18 전환청구권 행사: 이번 행사량과 총수 주석
- 파인테크닉스 2026-05-06 전환청구권 행사: 일별 내역과 잔액
- 센서뷰 2026-01-16 정정공시: 상장예정일과 적용 가액
- 손오공 2025-07-03 추가상장 정정: 상장 순서에 따른 총수
- 휴림에이텍 2026-07-30 전환가액 조정: 잠재 수량 증가
- TS인베스트먼트 2026-06-09 전환가액 조정: 주식병합 반영
- 선익시스템 2026-06-22 만기전 사채 취득: 잔액과 소각 완료
먼저 첫 사례를 열어 행사주식수 누계 옆에 기존 총수를 적어보세요. 미포함 주석까지 맞췄다면 이번 행사만 반영한 합계를 계산할 수 있어요. 이후 보유 종목에 적용할 때는 같은 회사·회차의 후속 공시로 기준시점을 갱신하세요.


댓글
댓글 쓰기