SK하이닉스 자사주 소각 신규매입 구분, 1,530만 주 전량 소각·12조2천억원은 새 매입대금?
SK하이닉스 자사주 소각 신규매입 구분의 핵심은 기존 보유분 1,530만 주 소각과 앞으로의 신규 취득 검토가 서로 다른 일이라는 점이에요. 약 12조2천억원도 새로 지급한 매입대금이 아니라 2026년 1월 27일 종가로 계산한 평가액입니다.
2026-08-19 Google Trends KR에서 000660·하이닉스 관심 신호가 나타났지만 관심 증가 자체는 신규 매입 확정 근거가 아니기 때문이다
읽기 전에 확인할 근거
SK하이닉스 자사주 소각 신규매입 구분의 핵심부터 말씀드릴게요. 회사가 이미 가지고 있던 자기주식 1,530만 주를 없앤 일과 앞으로 시장에서 자기주식을 새로 살지 검토하는 일은 서로 달라요. 약 12조2천억원도 2026년에 새로 지급한 매입대금이 아니라 2026년 1월 27일 종가로 계산한 평가액입니다.
2026년 8월 19일 Google Trends KR에서 000660·하이닉스 관심 신호가 나타났지만, 검색 관심이 늘었다는 사실만으로 신규 매입이 확정되지는 않아요. 지금 주식을 살지 고민한다면 소각 사실, 신규 취득 공시, 내 계좌에서 실제로 나갈 비용을 따로 봐야 합니다.
같은 자사주 뉴스처럼 보여도 두 사건은 다릅니다
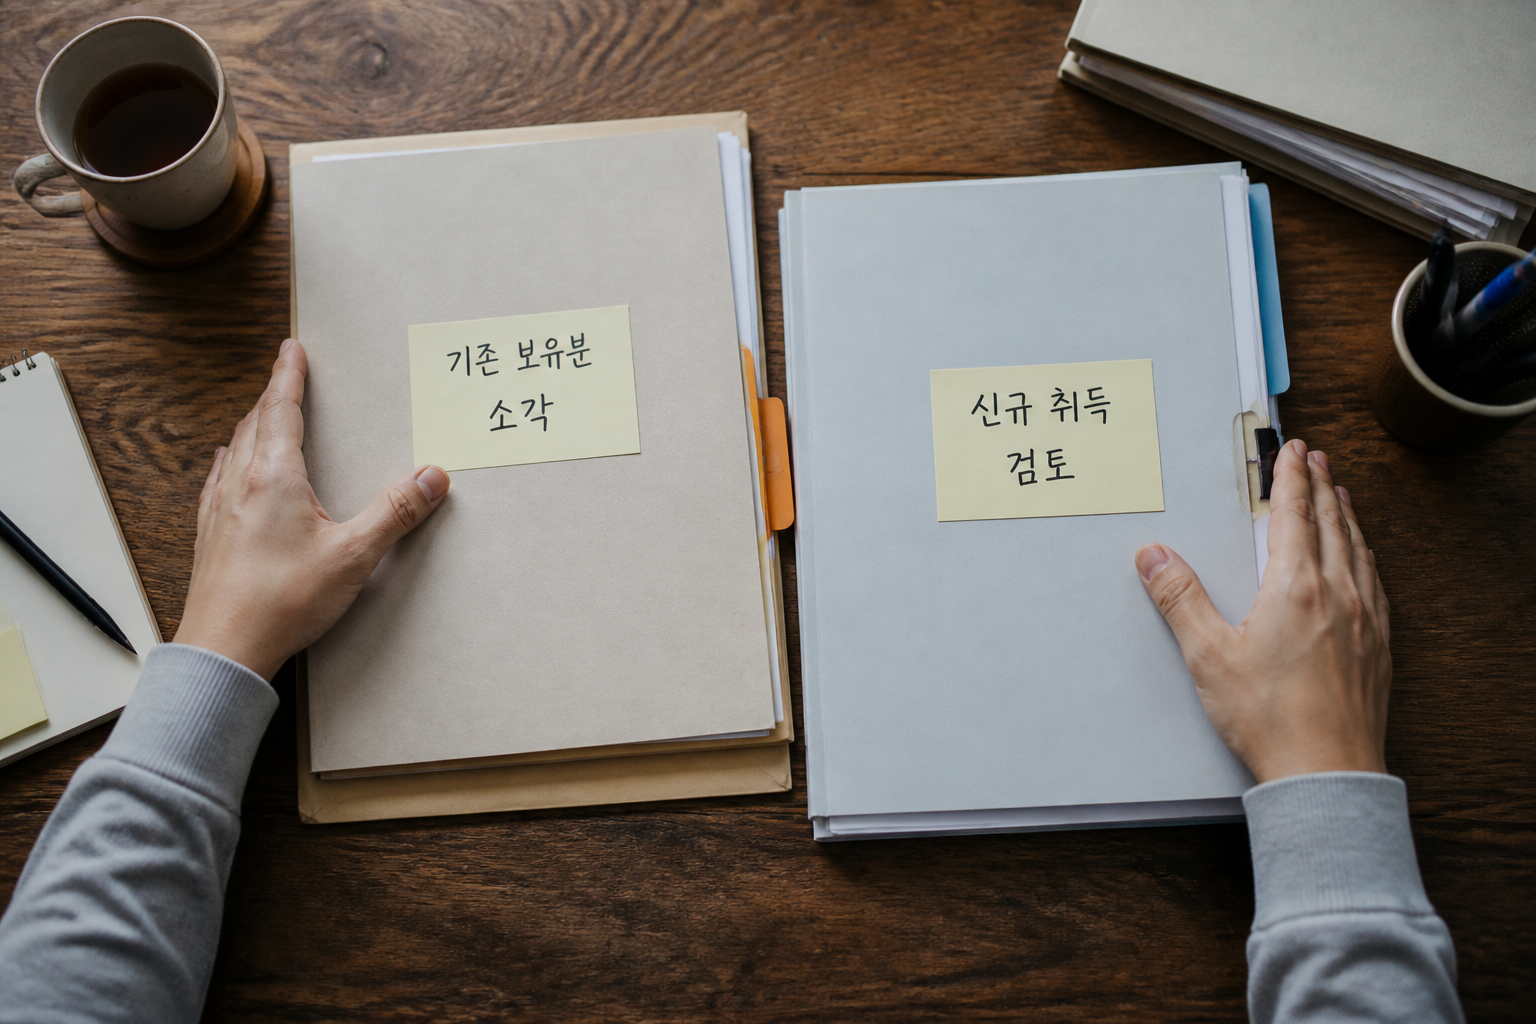
소각은 회사가 이미 보유하던 자기주식을 없애는 절차예요. SK하이닉스가 밝힌 대상은 1,530만 주로 발행주식의 약 2.1%에 해당합니다. 반면 신규 취득은 회사가 시장에서 자기주식을 새로 사들이는 별도 결정이에요.
생활 속 예로 바꾸면 쉬워요. 서랍에 이미 있던 상품권을 폐기한 것과 오늘 돈을 내고 상품권을 새로 산 것은 같은 일이 아니죠. 이번 소각을 곧바로 “회사가 2026년에 1,530만 주를 새로 샀다”라고 읽으면 사건의 순서가 뒤바뀝니다.
- 확인된 일: 기존에 보유한 자기주식 1,530만 주 전량 소각
- 확인된 비율: 발행주식의 약 2.1%
- 별도로 남은 일: 2026년 추가 자기주식 매입 검토
소각은 발행주식 수와 주주환원 정책을 판단할 때 참고할 수 있어요. 다만 이번 소각 자체가 시장에서 같은 수량의 주식을 새로 사들이는 주문은 아닙니다. 당장의 신규 매수 수요로 바꿔 해석해서는 안 돼요.
12조2천억원은 새로 지급한 매입대금이 아닙니다
약 12조2천억원은 소각 대상 1,530만 주를 2026년 1월 27일 주가로 계산한 평가액이에요. 회사가 이번 발표와 함께 현금 12조2천억원을 지출해 주식을 취득했다는 의미가 아닙니다.
여기서 숫자의 이름을 꼭 확인해야 해요. 취득대금은 주식을 실제로 사는 데 지급한 돈이고, 평가액은 보유 자산을 특정 날짜의 가격으로 환산한 금액이에요. 주가가 달라지면 평가액도 달라질 수 있지만 과거에 실제로 지급한 취득원가가 그날마다 바뀌는 것은 아닙니다.
- 수량 기준: 기존 보유 자기주식 1,530만 주
- 가격 기준일: 2026년 1월 27일
- 금액 성격: 당시 종가 기준 약 12조2천억원의 평가액
- 잘못된 해석: 2026년 신규 자기주식 매입에 쓴 현금 12조2천억원
그래서 “12조2천억원 규모의 신규 매수세가 들어왔다”는 전제로 매수 판단을 세우면 출발점부터 달라져요. 공식 자료가 말한 것은 보유분의 가치와 소각 규모이지 같은 금액의 신규 취득 집행이 아닙니다.
신규 매입은 무엇이 나와야 확정으로 볼 수 있을까요
SK하이닉스는 2026년 추가 자기주식 매입을 실적과 현금흐름을 고려해 검토할 예정이라고 밝혔어요. “검토할 예정”은 가능성을 살피겠다는 방침이고, 실제 취득을 확정했다는 표현은 아닙니다.
검토와 확정 사이에는 중요한 정보가 빠져 있어요. 실제로 새로 매입한다면 취득 규모, 기간, 방법처럼 투자자가 판단할 구체적인 조건을 공식 공시에서 확인해야 합니다. 이런 내용이 나오기 전에는 예상 규모를 임의로 계산하거나 매입 시기를 확정해서 말하기 어려워요.
- 뉴스에서 “검토”, “계획을 살핀다”라는 표현인지 확인해요.
- DART에서 회사명과 자기주식 취득 관련 공시를 대조해요.
- 공시가 있다면 취득 수량·기간·목적·방법을 읽어요.
- 기사 작성일과 공식 발표일이 같은 사건을 가리키는지 확인해요.
실적과 현금흐름을 고려한다는 조건도 빼면 안 됩니다. 회사가 검토 방침을 밝혔다는 사실은 확인됐지만, 그 조건이 어떤 결과로 이어질지는 확정 공시 전까지 열려 있어요.
지금 매수를 고민한다면 비용부터 이렇게 나눠 보세요
회사의 12조2천억원 평가액과 내가 주식을 사는 데 드는 비용은 전혀 다른 숫자예요. 투자자에게 필요한 계산은 주문금액에 증권사 수수료와 매도할 때 발생할 수 있는 비용을 더하고, 주가가 내려갔을 때 감당할 손실 범위를 정하는 일입니다.
예를 들어 자사주 뉴스만 보고 매수 금액을 크게 잡았다면 주문 전에 가정을 다시 적어보세요. “기존 주식 소각이 확인됐다”와 “신규 자기주식 취득이 확정됐다”를 각각 별도 칸에 쓰면 지금 확인된 근거가 어디까지인지 보입니다.
- 내가 사려는 수량과 주문 예정 가격을 곱해 주문금액을 확인해요.
- 이용 중인 증권사의 국내주식 매매 수수료를 확인해요.
- 매도 시 적용될 수 있는 세금과 비용은 거래 시점의 증권사 안내로 다시 확인해요.
- 신규 매입이 확정되지 않아도 감당할 수 있는 투자금인지 판단해요.
- 소각 뉴스와 별개로 실적·현금흐름·후속 공시를 확인해요.
자사주 소각은 투자 판단에 참고할 기업 행동이지만 주가 상승을 약속하지 않아요. 반도체 업황, 실적, 시장 수급과 매수가격도 함께 움직입니다. 신규 매입 기대 하나만으로 매수 이유를 완성하지 않는 편이 안전해요.
공식 발표에서 확인한 기준
2026년 8월 19일 기준으로 SK하이닉스 뉴스룸의 2025년 경영실적 발표와 제78기 정기 주주총회 자료를 대조했어요. 첫 자료에서는 1,530만 주·약 2.1%·2026년 1월 27일 종가 기준 약 12조2천억원을, 두 번째 자료에서는 추가 자기주식 매입이 실적과 현금흐름을 고려한 검토 방침이라는 점을 확인했습니다.
향후 신규 취득의 수량·금액·기간은 후속 확정 공시가 나와야 판단할 수 있어요. 지금 확인할 수 있는 사실은 기존 보유분 소각과 추가 매입 검토까지입니다.
📎 함께 보면 좋은 글


댓글
댓글 쓰기